Steuerberatung für Privatpersonen, Vereine und Unternehmen in Köln und Umgebung Telefon 0221 000000

Start / Referenzen

Referenzen

Sechs Fälle aus unserer Kanzlei: Was die Mandanten bewegt hat, wie wir vorgegangen sind und was am Ende herauskam. Die Angaben sind mit Einverständnis der Mandanten anonymisiert.

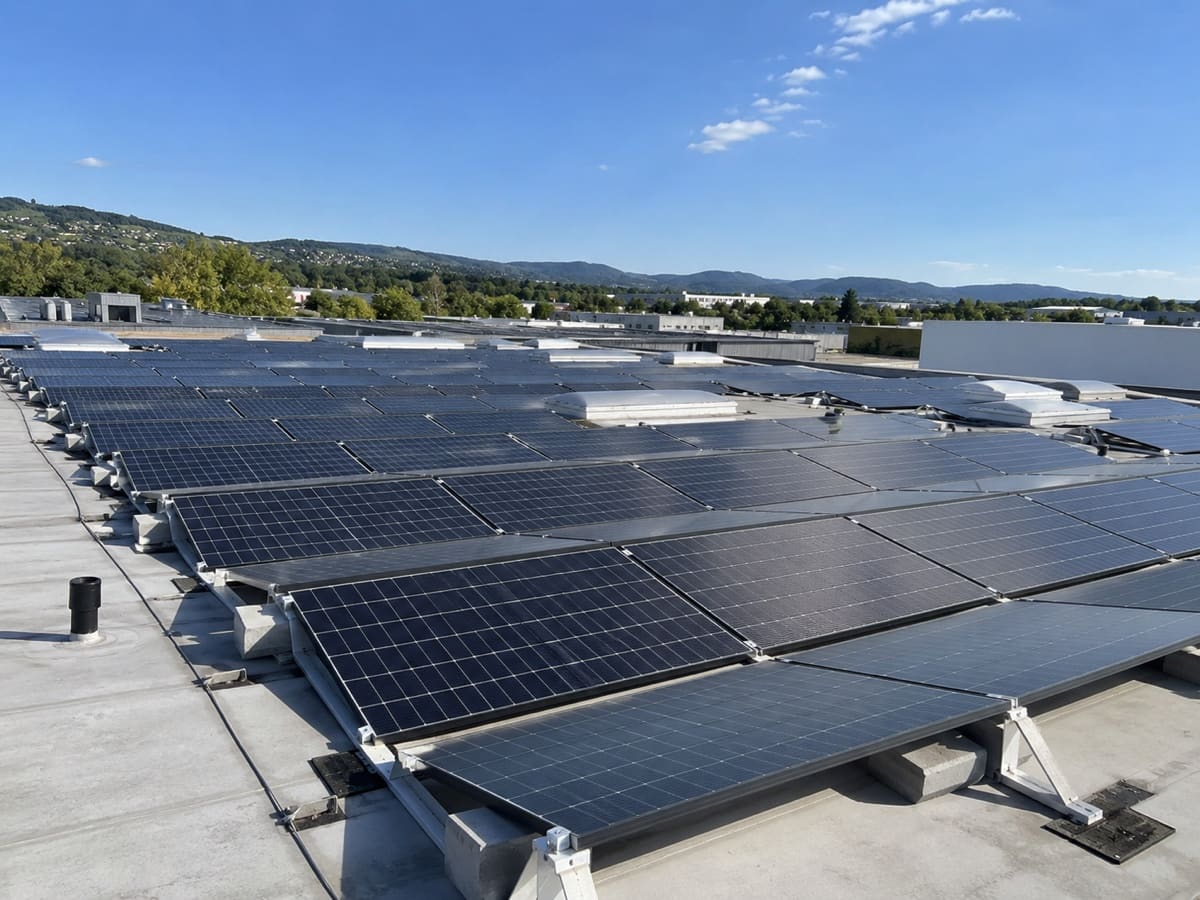
Photovoltaikanlage auf dem Dach einer Industriehalle

Photovoltaikanlage auf dem Hallendach: rund 39.000 € weniger Steuern durch Investitionsabzugsbetrag und Sonderabschreibung

Kunde
Metallbau GmbH (Branche Metallbau), 24 Mitarbeiter
Ort
Köln-Ossendorf
Honorar
2.400 € einmalig für Beratung und Umsetzung

Ausgangslage

Der Betrieb wollte im Frühjahr 2025 eine Photovoltaikanlage mit 148 kWp auf das Dach der eigenen Fertigungshalle setzen. Das Angebot lag bei 168.000 € netto, der Jahresstromverbrauch bei rund 120.000 kWh. Offen war, ob die Umsatzsteuer aus der Rechnung als Vorsteuer abziehbar ist, wie sich der Eigenverbrauch und die Einspeisung steuerlich auswirken und ob sich die Steuerlast des starken Jahres 2024 noch senken lässt, dessen Erklärung noch nicht abgegeben war.

Vorgehen

Wir haben die Anlage dem Betriebsvermögen der GmbH zugeordnet und für 2024 einen Investitionsabzugsbetrag nach § 7g in Höhe von 84.000 € gebildet, das sind 50 % der Anschaffungskosten. Der Gewinn lag unter der Grenze von 200.000 €. Für 2025 haben wir die Hinzurechnung, die Kürzung der Anschaffungskosten und die Sonderabschreibung von 40 % vorbereitet. Beim Finanzamt haben wir die Regelbesteuerung für die Umsatzsteuer gewählt, damit die Vorsteuer aus der Rechnung erstattet wird. Die Einspeisung läuft über den Netzbetreiber, der selbst verbrauchte Strom bleibt im Unternehmen und löst keine Umsatzsteuer aus. Die Einspeisung gehört als Nebentätigkeit zum bestehenden Gewerbebetrieb, einen zweiten Gewerbebetrieb gibt es nicht. Die Meldung im Marktstammdatenregister haben wir geprüft.

Ergebnis

Der Investitionsabzugsbetrag senkt den Gewinn 2024 um 84.000 €, 2025 kommen Sonderabschreibung und lineare Abschreibung von zusammen rund 37.800 € dazu. Bei einer Steuerbelastung von rund 32 % (Körperschaft- und Gewerbesteuer in Köln) ergibt das eine Entlastung von rund 39.000 € über beide Jahre. Das Finanzamt hat außerdem die Vorsteuer von 31.920 € erstattet. Die Anlage liefert rund 140.000 kWh im Jahr, davon verbraucht der Betrieb etwa 55 % selbst und spart damit rund 18.500 € Stromkosten, die Einspeisevergütung bringt rund 5.000 € dazu.
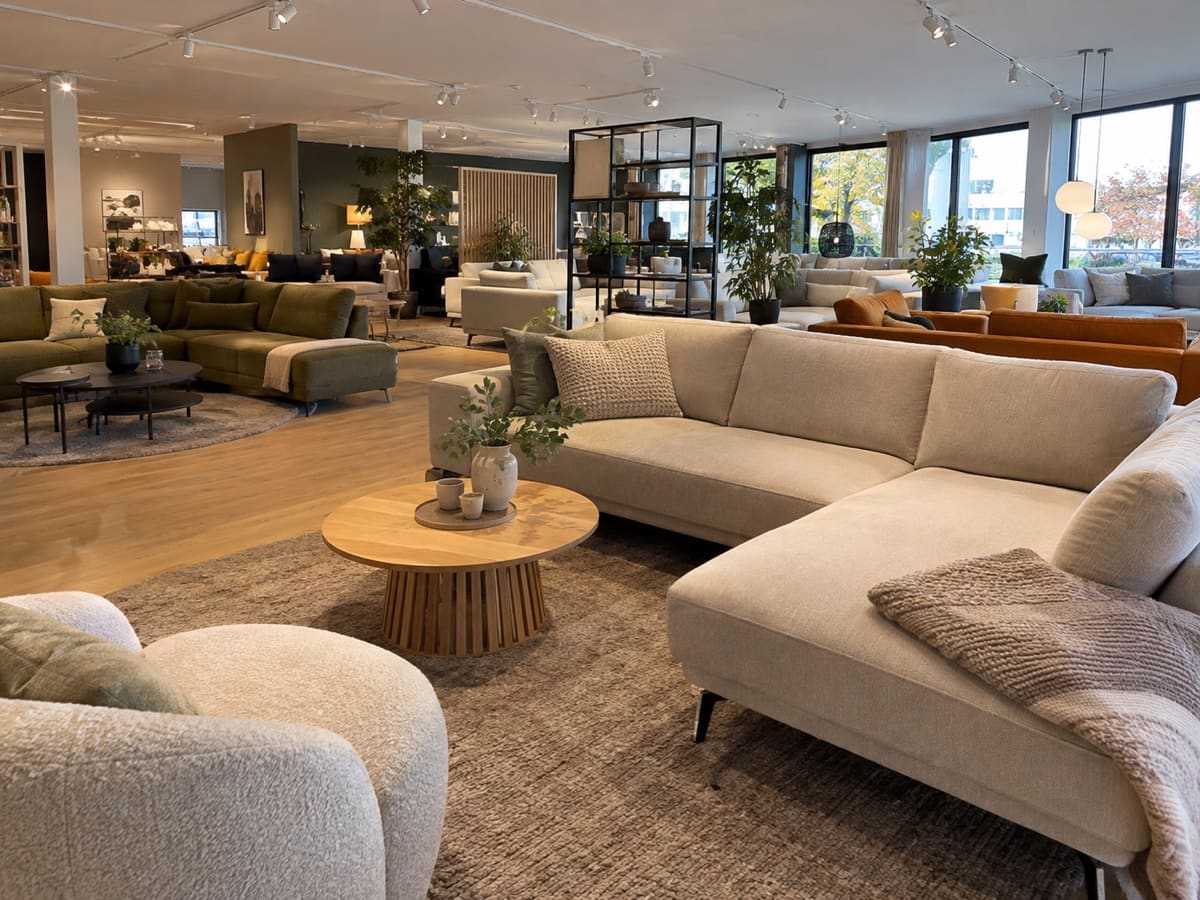
Ausstellungsfläche eines Möbelhauses mit Sofas und Sesseln

Verkauf des Betriebsgrundstücks: rund 420.000 € Steuer 2025 vermieden

Kunde
Möbelhaus (GmbH, Branche Einzelhandel), 38 Mitarbeiter
Ort
Köln-Marsdorf
Honorar
4.800 € einmalig

Ausgangslage

Das Möbelhaus hatte sein altes Grundstück mit der früheren Ausstellungshalle 2025 für 1,95 Mio. € verkauft. Der Buchwert lag bei 650.000 €, der Gewinn also bei 1,3 Mio. €. Auf diesen Gewinn wären Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer von zusammen rund 32 % fällig geworden, das sind etwa 420.000 €. Genau dieses Geld fehlte für den geplanten Neubau eines Ausstellungsgebäudes, dessen Herstellungskosten bei rund 2,4 Mio. € liegen.

Vorgehen

Wir haben geprüft, ob die Voraussetzungen des § 6b EStG erfüllt sind: Das Grundstück gehörte seit 1998 zum Anlagevermögen, weit über die Mindestdauer von sechs Jahren, und der Neubau entsteht in Köln. Den Gewinn von 1,3 Mio. € haben wir im Jahresabschluss 2025 in eine steuerfreie Rücklage eingestellt. Für den Neubau gilt eine verlängerte Frist bis Ende 2031, weil mit der Herstellung innerhalb von vier Jahren begonnen wird. Mit dem Architekten und der Bank haben wir den Zeitplan so abgestimmt, dass Baubeginn und Fertigstellung dokumentiert sind.

Ergebnis

Auf den Gewinn von 1,3 Mio. € fiel 2025 keine Steuer an, rund 420.000 € blieben im Unternehmen und fließen in den Neubau. Bei Fertigstellung wird die Rücklage auf die Herstellungskosten übertragen, die späteren Abschreibungen fallen entsprechend niedriger aus. Die Steuer ist damit nicht erlassen, sondern über viele Jahre gestreckt.

Zwei Dachdecker beim Dämmen eines Dachs

Bauleistungen an den Generalunternehmer: Rückforderung der Umsatzsteuer abgewendet

Kunde
Dachdeckerbetrieb (Branche Handwerk), 17 Mitarbeiter
Ort
Köln-Kalk

Ausgangslage

Der Betrieb hatte 2023 und 2024 als Subunternehmer für einen Generalunternehmer gearbeitet und Leistungen von zusammen 412.000 € netto mit 19 % Umsatzsteuer abgerechnet. Bei einer Umsatzsteuer-Sonderprüfung stellte das Finanzamt fest, dass der Generalunternehmer als Bauleistender selbst die Umsatzsteuer schuldet (Steuerschuldnerschaft nach § 13b UStG). Der Vorsteuerabzug aus den Rechnungen wurde ihm versagt, und er forderte die gezahlten 78.280 € vom Dachdecker zurück.

Vorgehen

Wir haben vom Generalunternehmer die Bescheinigung nach § 13b Abs. 5 UStG angefordert und alle Rechnungen berichtigt, jetzt ohne Umsatzsteuer und mit dem Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Die Umsatzsteuer-Voranmeldungen für 2023 und 2024 haben wir korrigiert und beim Finanzamt die Erstattung der zu Unrecht gezahlten Steuer beantragt. Mit dem Generalunternehmer haben wir vereinbart, dass die Rückzahlung erst fließt, wenn die Erstattung vom Finanzamt eingegangen ist.

Ergebnis

Das Finanzamt hat die 78.280 € erstattet, der Betrieb hat sie anschließend an den Generalunternehmer weitergegeben. Die Rückforderung hat den Betrieb damit nichts gekostet und seine Liquidität nicht gefährdet. In der Buchhaltung ist die Steuerschuldnerschaft des Leistungsempfängers inzwischen als eigener Steuerschlüssel hinterlegt, Rechnungen an Bauunternehmen werden automatisch richtig erstellt.

Das Team einer Praxis sitzt gemeinsam an einem Tisch

Gründung einer Physiotherapie-Praxis: Finanzierung und digitale Buchhaltung

Kunde
Physiotherapeutin (Branche Gesundheit), 2 Mitarbeiter zum Start
Ort
Köln-Sülz
Honorar
1.800 € einmalig für die Gründungsberatung, danach 149 € im Monat für Buchhaltung und Lohn

Ausgangslage

Nach neun Jahren als Angestellte wollte sich die Physiotherapeutin selbstständig machen. Für Umbau und Geräte brauchte sie 65.000 € Kredit, die Bank verlangte Businessplan und Rentabilitätsvorschau. Offen waren außerdem die Fragen, ob sie Umsatzsteuer berechnen muss und ob die Praxis ein Gewerbe ist.

Vorgehen

Wir haben Businessplan und einen 36-Monats-Liquiditätsplan erstellt und den Kreditantrag gemeinsam mit der Hausbank gestellt. Steuerlich haben wir geklärt, dass Heilbehandlungen umsatzsteuerfrei sind und die Tätigkeit als freier Beruf keine Gewerbesteuer auslöst. Buchhaltung und Lohnabrechnung laufen digital, die Belege fotografiert die Inhaberin per App.

Ergebnis

Der Kredit über 65.000 € war nach fünf Wochen zugesagt. Die Praxis hat nach drei Monaten schwarze Zahlen geschrieben und ist heute zu 78 % ausgelastet. Die monatliche Buchhaltung dauert für die Inhaberin rund 20 Minuten.

Beratungsgespräch mit einem Paar und einer Beraterin

Scheidung und Familienheim: Übernahme der Immobilie ohne Steuerbelastung

Kunde
Privatperson (Angestellte, geschieden), keine Mitarbeiter
Ort
Köln-Rodenkirchen
Honorar
1.450 € einmalig

Ausgangslage

Ein Ehepaar ließ sich nach 14 Jahren scheiden. Das gemeinsame Einfamilienhaus mit einem Verkehrswert von rund 640.000 € sollte die Frau übernehmen, die dort mit den beiden Kindern wohnen bleibt. Sie fürchtete Grunderwerbsteuer, Schenkungsteuer und Steuern auf einen möglichen Veräußerungsgewinn, außerdem war unklar, wie die Auszahlung des Mannes steuerlich zu behandeln ist.

Vorgehen

Wir haben die Übertragung im Rahmen der Scheidungsfolgenvereinbarung gestaltet, sodass sie als Ausgleich des Zugewinns gilt und nicht als Schenkung. Die Grunderwerbsteuerbefreiung bei Vermögensauseinandersetzung nach der Scheidung haben wir vorab mit dem Finanzamt abgestimmt. Die Zusammenveranlagung für das letzte gemeinsame Jahr und die Umschreibung des Darlehens bei der Bank haben wir begleitet.

Ergebnis

Die Übertragung blieb steuerfrei: Weder Grunderwerbsteuer noch Schenkungsteuer wurden festgesetzt. Das Finanzamt hat die Unterlagen ohne Rückfragen akzeptiert, und die Frau konnte mit den Kindern im Haus bleiben.

Zwei Mitarbeiter im Büro vor einem Bildschirm mit Auswertungen

Ingenieurbüro stellt Dienstwagenflotte auf Elektro um und senkt die Lohnsteuer

Kunde
Ingenieurbüro (Branche Planung und Bauwesen), 18 Mitarbeiter
Ort
Köln-Deutz
Honorar
2.400 € pauschal

Ausgangslage

Das Büro hat neun Dienstwagen mit Verbrennungsmotor, die Mitarbeiter versteuern die private Nutzung mit der 1-Prozent-Regel. Die Geschäftsführung wollte die Flotte schrittweise auf Elektro umstellen, wusste aber nicht, was das steuerlich bringt und wie Ladestrom und Wallboxen zu behandeln sind. Ein Mitarbeiter hatte bereits gekündigt, weil ihm vom Gehalt zu wenig blieb.

Vorgehen

Wir haben für jedes Fahrzeug durchgerechnet, ob sich ein Elektroauto lohnt, und die ermäßigte Besteuerung mit 0,25 Prozent des Listenpreises genutzt. Das Aufladen beim Arbeitgeber und die Wallbox zu Hause haben wir als steuerfreie Leistungen eingerichtet. Die Lohnabrechnung wurde angepasst, die Mitarbeiter haben eine kurze Anleitung zur Kostenerfassung bekommen.

Ergebnis

Sechs von neun Fahrzeugen sind inzwischen elektrisch. Der geldwerte Vorteil sank im Schnitt von 5.400 € auf 1.350 € je Fahrzeug und Jahr. Büro und Mitarbeiter zusammen sparen so rund 9.600 € Steuern und Sozialabgaben im Jahr.

Ihr Anliegen ähnelt einem dieser Fälle?

Wir besprechen Ihre Situation im kostenlosen Erstgespräch.

Kontakt aufnehmen